



フィジカルAIに向かう投資家と起業家の関心は、ロボットにとどまらず工場へと広がっています。フィジカルAIの主なユースケースである製造領域では、「ロボットが賢くなること」に加えて、「工場というシステム全体が賢くなること」までが希求されはじめているようです。
Boston Consulting Group(BCG)は、AIを活用した「未来の工場」へのシフトによって、欧米や日本のように人件費がかさむ高コスト国での生産が、オフショア先であった低コスト国での生産より競争力を持つケースも生まれると分析しています。
この「AI探求ラボ」では、過去2回にわたって、フィジカルAIにおける国内外スタートアップの動向を解説してきました。前回取り上げたPhysical Intelligence、Figure AI、Skild AIは、いわば「ロボットの脳」を作るAI企業です。いずれも数十億〜数百億ドル規模の評価額を獲得しているように、フィジカルAIはこの2〜3年で急速にVCマネーと市場の注目を集めてきました。
今回目を向けるのは、ロボットが働く場である工場そのものを、AIを中核に据えて動かす「AIネイティブ工場」です。AIネイティブ工場が注目される背景には、以下5つの要因があると考えられます。
- LLMやVLAなどの基盤モデルの進化:決められたプログラムではなく、AIが状況を理解して行動を生成できるようになった
- ロボットのコスト低下:ロボット・センサー・コンピュートのコストが急速に下がっている
- 製造業の労働力不足・技能伝承の課題:米国・日本・欧州などの先進国では、特に製造現場での労働力不足が深刻化している。加えて日本では、熟練工の高齢化で技能の伝承が難しくなり、人手不足に追い打ちをかけている
- 防衛分野などの国内製造への回帰:米国や日本のみならず世界中で、防衛分野の製造能力を自国内で再構築することが国家的な課題になっている
- AIインフラ需要を満たす製造能力の不足:GPU・サーバー・半導体など、AI時代に必要な物理的な製品の製造能力自体が不足している
つまり、AIネイティブ工場は、フィジカルAIの一大ユースケースとも、「ネクストチャプター(次の章)」ともいえる分野なのです。そして、AIインフラそのものの供給制約を解く手段としても位置づけられるでしょう。
製造業の比重が大きい日本にとって、このテーマは国際的な競争力の維持・向上を狙ううえでも、国力の先行きを変えていける有望分野だと考えます。
具体的に見る「AIネイティブ工場とは何か」
Forbesの記事をもとにまとめると、AIネイティブ工場(AI-native factory)は次のように定義づけられます。
「センサー、制御システム、デジタルツイン、AIエージェントを工場のあらゆる箇所に組み込み、それらが人間のオペレーターと協働する。そして、リアルタイムに状況を認識・判断・実行し続けることで、部分ごとに単発で最適化するのではなく、工場全体を続的に学習・自己改善する“サイバーフィジカルシステム”として運営する工場」
従来型の工場は「人間が生産計画を立てる→工程を設計する→機械をプログラムする→異常時の判断を行う→品質を確認する」という流れです。ソフトウェアやロボットは、あくまで部分的に支援する存在でした。
これに対し、AIネイティブ工場では「AIが認識する→AIが計画する→AIが機械・ロボットに指示する→製品ができる→AIが品質を評価する→AIが異常を検知する→AIが工程を再最適化する」というループを工場の中核に据え、人間のサポートを得ながら回しています。
この違いを理解するうえで重要なのが、McKinseyの記事でも語られている、自動化(Automation)と自律化(Autonomy)という概念です。
従来の自動化は、人間がルールを決め、機械が正確に実行する「再現性(Repeatability)」に強みがあります。ただし、多品種少量生産や想定外の異常には弱い。一方で、AIネイティブ工場が目指す自律化は、AIが状況を理解し、最適な行動を判断し、結果から学習する「適応性(Adaptability)」に強を置いているといえます。
AIネイティブ工場は「日本の生命線」だ
AIネイティブ工場は、単なる技術トレンドではありません。日本の国際競争力そのものを大きく変えるマクロテーマになりつつある、と見ています。
まず、AIネイティブ工場がターゲットとする製造業全体を俯瞰してみます。世界銀行のデータによると、2024年の製造業の付加価値総額は16兆6,200億ドル(約2,520兆円)で、世界のGDPの15%に当たります。
そのなかでも、中国は世界最大の製造業国で、付加価値総額は全体の4分の1強に当たる4兆6,527億ドル(約704兆円、2024年)にのぼります。次いで米国が2兆4,971億ドル(約274兆円、2021年)で第2位。この2国が製造業の2大強国であり、AIにおいても2強であることを考えれば、フィジカルAIの領域で世界をリードしているのもうなずけます。ただし、中国は対GDP比24.8%と製造業への依存度が高いのに対し、米国は対GDP比10.5%(2021年)にとどまり、よりサービス業中心の経済構造です。※円換算は各年の平均レート
そして、製造業においてドイツと共に2大強国を追うのが私たちの日本です。製造業の付加価値総額は、世界銀行のデータでは7,885億ドル(2024年)。総務省・経済産業省の「経済構造実態調査」では付加価値額が86兆8,961億円(2024年)で、国内でいまだ最大の産業です。対GDP比は18.8%で、中国と同じく製造業への依存度が高い経済構造であることがわかります。
それでは、製造業のAIネイティブ化はいかなるインパクトを見込めるのでしょうか?
BCGは、2026年5月に発表した「How the Factory of the Future Is Reshaping the Economics of Manufacturing Competitiveness」の事例で、人件費は約30〜60%超、加工費(コンバージョンコスト)は約25〜40ポイント超の削減が可能と試算しています。
この削減効果が望めるからこそ、日本にとってAIネイティブ工場に取り組むことは、競争力を一気に高める大きなチャンスになります。また、乗り遅れれば急速に競争力を失うリスクがあるともいえるのです。
「製造業向けAI」という、新たに立ち上がる市場そのものにも大きな機会があります。MarketsandMarketsの試算によると、世界の製造業向けAIの市場規模は2025年に341億8,000万ドル(約5兆円)。2025年から2030年にかけてCAGR35.3%で成長し、2030年までに1,550億4,000万ドル(約23兆円)に達すると予測されています。
日本においてAIネイティブ工場に取り組むことは、製造業の国際競争力を高めるだけでなく、急速に立ち上がる新市場を取り込むまたとない機会です。未来の国力を左右する、生命線ともいえる重要なイシューだと考えられます。
実際に日本政府も、2026年3月に発表したAIロボティクス戦略で「米中に並ぶ第三極として世界シェア3割超の獲得を通じて、2040年に60兆円規模の市場規模のうち20兆円規模を獲得」という目標を掲げました。この領域を国家戦略級のテーマと位置づけている表れです。
6つのカテゴリで見る、世界と日本の主要プレイヤー
世界のAIネイティブ工場に携わるスタートアップを俯瞰するため、工場の製造プロセスをもとに、6つのカテゴリに分解して見ていきます。ただ、これらは個別に進化するものではなく、最終的に目指すのは「計画→加工→組み立て→検査→物流→点検保全」が1つのAIシステムとして接続されることです。
- フルスタック(Factory-wide):生産計画・工程設計・機械制御・データ連携を含む工場全体の再設計
- 加工(Processing):切削・成形・溶接・研磨などの加工
- 組み立て(Assembly):部品の把持・位置認識・組み付け
- 検査(Inspection):製品・設備の品質検査、異常検知
- 物流(Logistics):部品の搬送・保管・投入
- 点検保全(Maintenance):設備の点検・保全・復旧
これら6つのカテゴリをもとに、米国、欧州、中国、日本の主要なスタートアップのプレイヤーを整理します。ここで挙げるのは、製造プロセスの一部または全体に対して、AIソフトウェアとハードウェアを組み合わせたソリューションを提供している企業です。
以前の記事で取り上げたPhysical IntelligenceやSkild AIのような、フィジカルAIの基盤モデルに特化したプレイヤーはここでは除きます。また、このプレイヤーマップは、私もまだ「勉強中」ながら作成したものです。追加すべきスタートアップなどご指摘があれば、お気軽に私のX(@saas_junkie)のDMまでご連絡ください。
グローバル・日本の主要「AIネイティブ工場」プレイヤーマップ
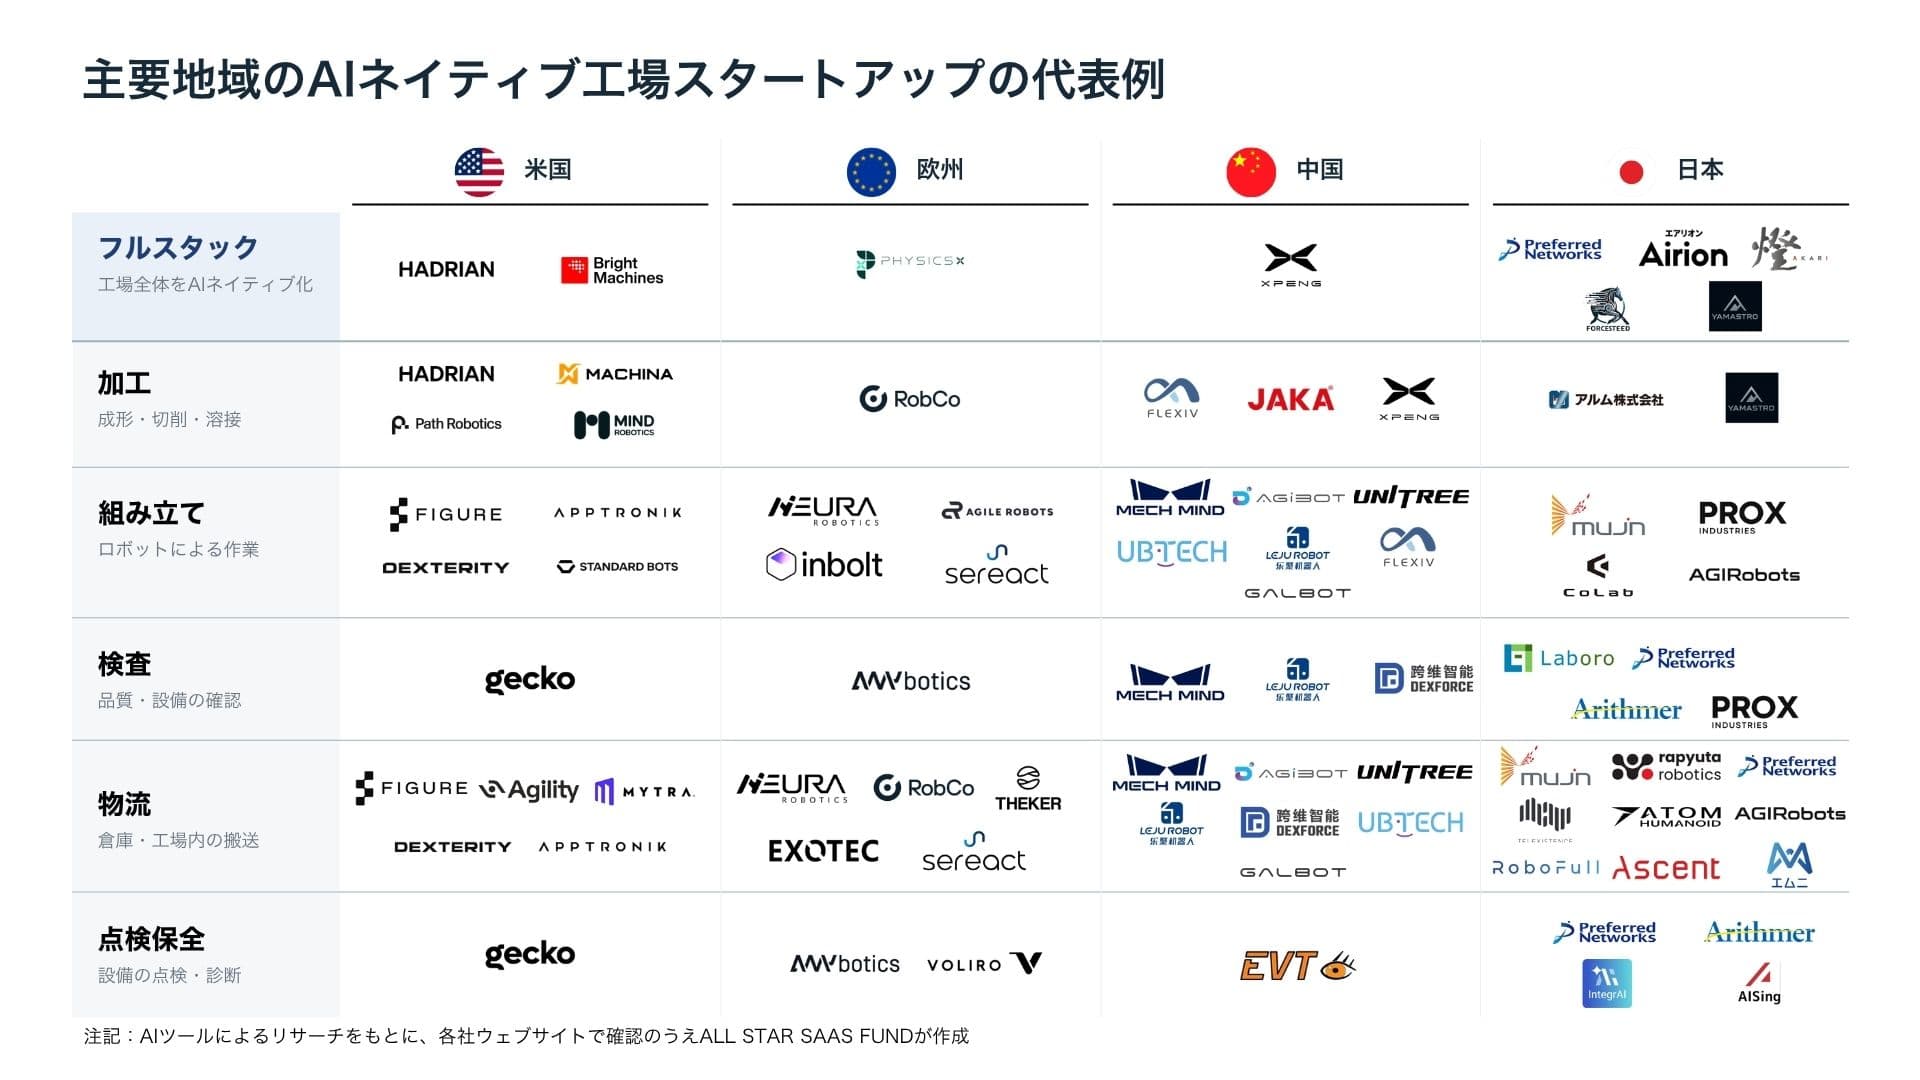
まず、上図から読み取れるのは地域ごとの特性です。
フルスタックのカテゴリで日米を比べると、日本で主流なのは、既存の工場を起点にAIやロボティクスを組み込むアプローチという印象です。一方、米国のHadrianやBright Machinesは、AIを前提に工場そのものをゼロから設計し直すアプローチを取っています。
この背景には、防衛・航空宇宙分野での需要があります。たとえばHadrianは、Lockheed Martinと提携し、米国防総省(DoD)向けの生産拡大を掲げています。こうした需要に加え、製造業の国内回帰の政治的機運、そして潤沢なVCマネーが、野心的なアプローチを可能にしていると考えられます。
欧州・中国は、ヒューマノイドなどの汎用ロボットを起点に、「組み立て」と「物流」に展開するスタートアップに厚みがあります。欧州(特にドイツ)の強みは、既存の産業エンジニアリング基盤とAI・ロボティクスの融合にあるように思います。NEURA Roboticsの投資家にBosch、Schaefflerなどの大手メーカーが名を連ねている点は、その象徴です。
中国では、AgiBotとUnitreeの2社の成長速度が際立っています。AgiBotは2023年2月の創業からわずか3年で香港上場を準備する段階に到達し、2026年第1四半期の売上高はすでに10億元(約210億円)を突破したと報じられています。
一方、2016年設立と中国勢のなかでは古参に当たるUnitreeは、四足歩行ロボットで世界シェア約70%を握った実績を土台にヒューマノイドへ展開し、2026年8月に上海STARマーケットに上場。IPO価格ベースの評価額は90億4,000万ドルで、上場初日には株価が一時629%上昇し、時価総額は一時660億ドルに達しました。同業他社の多くが赤字のなかで、数少ない黒字企業でもあります。国が戦略として製造業の自動化を後押ししていることと、大量生産・大量実証でデータ収集のサイクルを速く回せることが、中国勢に共通する強みといえます。
最後に日本。フルスタックを狙うPreferred NetworksやYAMASTROのほか、加工から点検保全まで、すべてのカテゴリでプレイヤーが出てきています。さらに、国内にはファナック、安川電機、川崎重工業、DMG森精機など、世界トップクラスの産業用ロボット・ファクトリーオートメーション・工作機械の企業が多数あります。したがって、日本の課題は「ロボットや製造プロセスのハードを作れない」ことではなく、既存の高度な自動化資産をAIネイティブに再構築できるかどうかにあると考えます。
注目すべき、世界の「AIネイティブ工場」スタートアップ
続いて、2026年9月時点ですでに高いバリュエーションがついている、注目のAIネイティブ工場スタートアップ10社を表にまとめました。
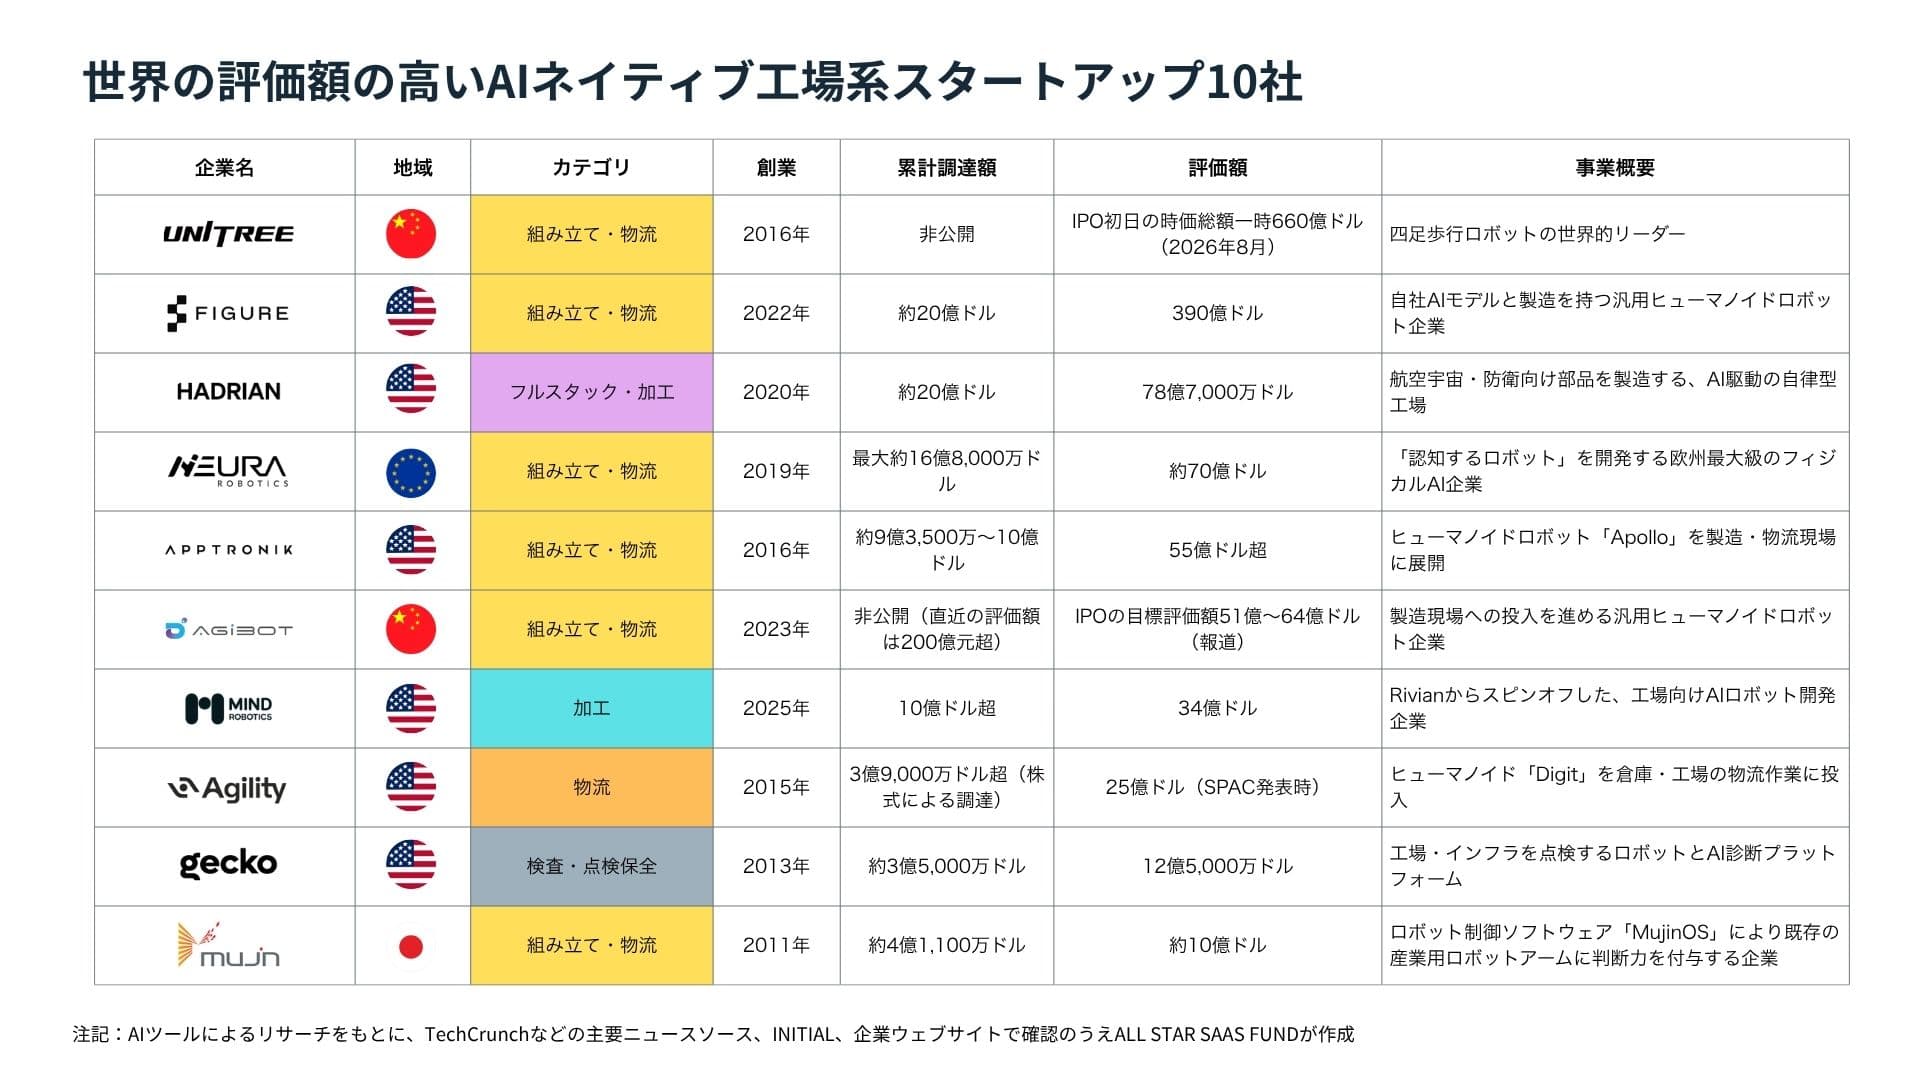
このなかから、米国、欧州、中国の代表的なAIネイティブ工場スタートアップを1社ずつピックアップして解説します。
Hadrian:賭けるのは「Factories as a Service」
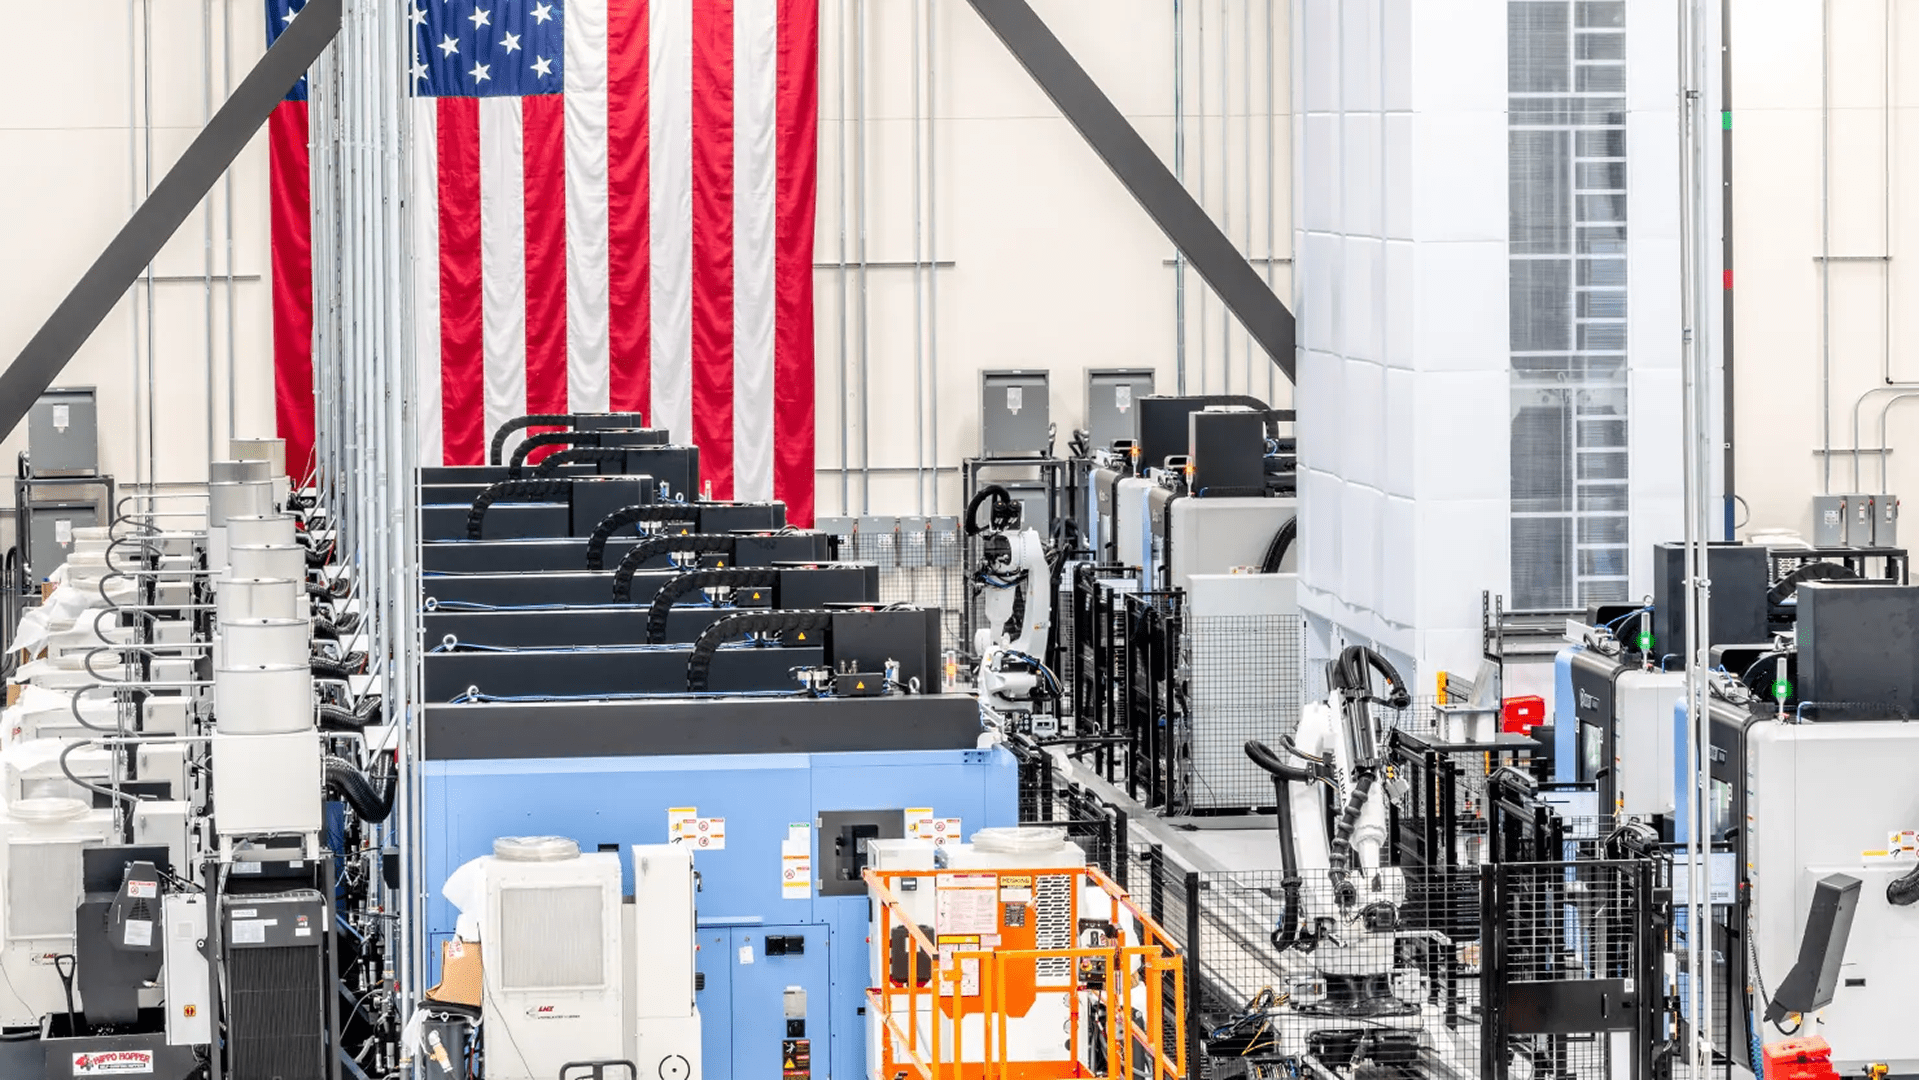
1社目は、2020年に米国・カリフォルニア州で設立されたHadrian(ハドリアン)です。
同社は、航空宇宙・防衛向けの精密金属部品を製造するAI駆動の自律型工場を、自社で設計・運営しています。まさにAIネイティブ工場の生産能力そのものをサービスとして提供する、いわば「Factories as a Service」のスタートアップ。ソフトウェアプラットフォーム「Opus」が、既存の設計データを読み取って製造と検査を自動化し、工場の運営を担います。
2025年7月には、Lux Capitalと、Peter Thiel氏(ピーター・ティール)率いるFounders FundがリードしたシリーズCで2億6,000万ドルを調達。2026年1月の追加調達で評価額は16億ドルとなり、同年8月には、13億7,000万ドルの大型調達を発表して、評価額は1月の約5倍となる78億7,000万ドルに達し、注目を集めました。
Hadrianは、一足飛びにAIネイティブ工場という壮大なビジョンに行き着いたわけではありません。その創業ストーリーを理解するうえでは、創業者CEOのChris Power氏(クリス・パワー)を深く知る必要があります。ここでは、Not Boringの記事「Hadrian: Ex Machina Ad Lunam」をもとにまとめます。
SaaSで学んだ「ソフトウェアだけでは現実は変わらない」という教訓
オーストラリア出身のPower氏は、モナシュ大学で商学を数年学んだあと中退。EntoというオーストラリアのSaaS企業の4人目の社員として働きはじめました。Entoはブルーカラー労働者のシフト管理をデータサイエンスで最適化するSaaSを提供しており、Power氏はテクニカルセールスをリードしました。
顧客企業と働くなかで、Power氏は「SaaSは理論上50〜60%の効率化が可能だが、実際の現場では8〜15%しか業務改善されない」という壁に直面しました。SaaSが悪いのではなく、現場のインセンティブのズレや、レガシーシステムが効率化の邪魔をしていたのです。
また、Not Boringの記事が指摘するように、SaaSは多くの場合、抜本的な改革をもたらすよりは、契約を獲得すること、つまりCFOの賛同を得ることを目的に設計されています。「優れたソフトウェアは必要条件だが、十分条件ではない」。Power氏のこの気づきが、のちのHadrianのビジョンの原点になりました。
PEファンド設立で学んだ「金融工学では現場は変わらない」という壁
Power氏はSaaS企業での経験から、先端的な工業製品に巨大なビジネスチャンスが眠っていることに気づき、製造業のロールアップファンドの立ち上げを構想しました。2018年9月に渡米し、テキサスのホテルの一室に2ヶ月間こもって、全米の工場長に数百件のコールドコールをかけ続け、製造業のなかで「どの業種を攻めるべきか」を見極めていきました。
そこでのインサイトをもとに、Power氏は航空宇宙・防衛関連の製造プラントを買収するPEファンド「ADSC」を立ち上げます。機関投資家や富裕層から資金を集め、複数の買収候補にLOIまで出していました。しかし、金融工学では、航空宇宙・防衛部品をより速く安く作るための根本的な課題は解決できないと感じるようになります。
ロールアップ戦略は財務的には成功する可能性が高かったようですが、Power氏は2020年12月、コロナ禍の真っただなかで、出資者たちに未投資の資金を返却してファンドを畳みました。その出資者の多くは、のちにHadrianにエンジェル投資しています。
ソフトウェア工学と機械工学を融合したHadrianという挑戦
SaaS企業、製造業ファンドの経験を経て、Power氏は、ソフトウェア工学と機械工学の融合によってハイエンドな精密機械加工の垂直統合を実現するHadrianの創業に至りました。
Power氏がHadrianをつくり上げるうえでこだわったのが、ソフトウェア工学と機械工学における世界トップクラスの人材を採用し、お互いの専門性を尊重し合う最高のチームを組むことでした。まさに「アベンジャーズ」というわけです。SpaceX、Oculus、Facebook、Google、Plethora、Target、Tesla、Anduril、Rocket Lab、Stripeから一流の人材を集めました。このチームづくりは、以前の記事で紹介したFigure AIと思想がよく似ています。
Hadrianの価値は、特定の技術単体ではなく、AI・ソフトウェア・ロボティクス・製造ノウハウ・工場インフラ・顧客需要(特に防衛)を統合した点にあります。それを可能にしたのが、異なる専門性を持つアベンジャーズチーム。Not Boringの記事(2022年)によれば、見積もりから出荷までのリードタイムは10倍に高速化し、製造効率は40%向上。今後1〜2年の研究開発で、70%の向上に至る道筋が見えているとしていました。
2026年8月のCNBCのインタビューで、Power氏は、Hadrianが開発したOpusが米陸軍・海軍で使われており、ほかの防衛関連の大手企業との提携も近く発表される予定だと明らかにしました。
NEURA Robotics:欧州発「認知するロボット」
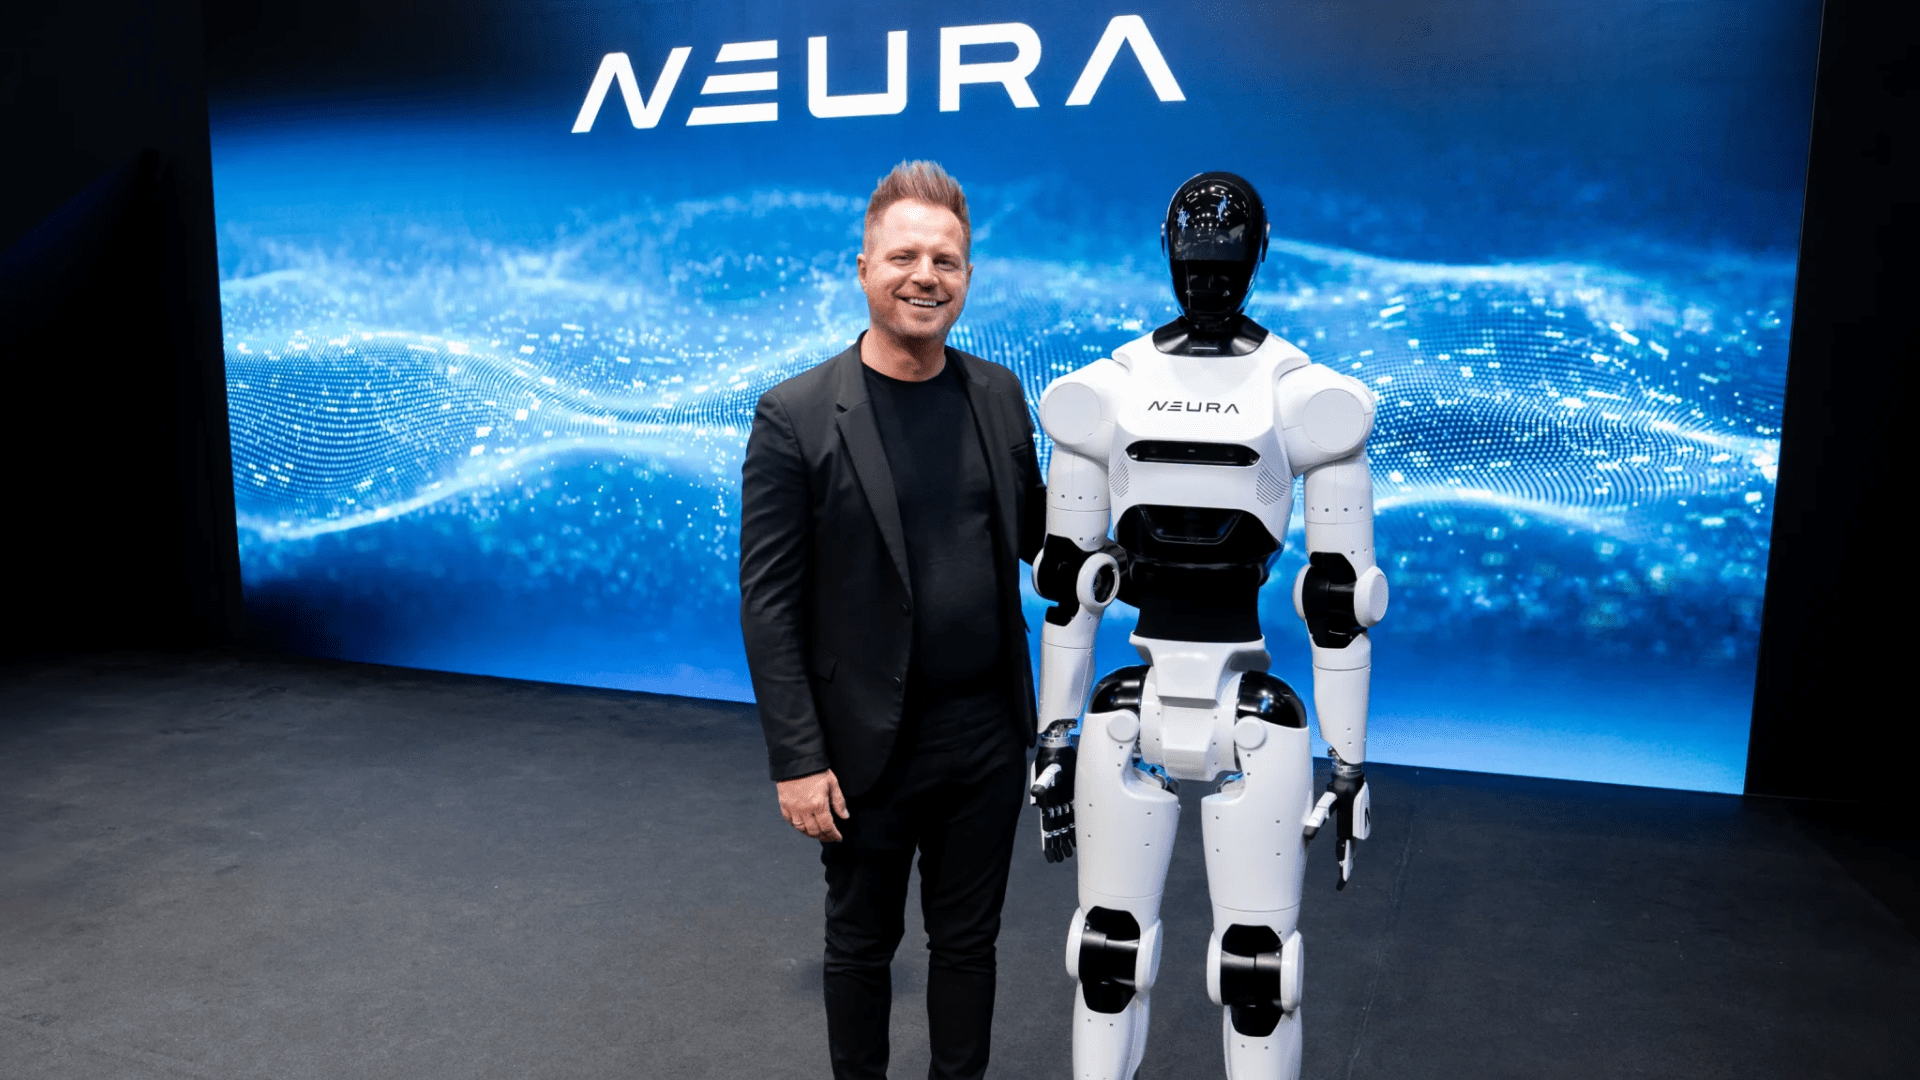
2社目は、2019年にドイツ南西部の小さな町メッツィンゲンで設立されたNEURA Robotics(ニューラ・ロボティクス)です。
同社は「認知するロボット」をコンセプトに、見る・歩く・物を操作する能力を持つロボットと、そのソフトウェア基盤「Neuraverse」を開発する欧州発のスタートアップ。主力製品は、上の写真のヒューマノイド「4NE1」です。以前の記事で紹介したFigure AIの欧州版ともいえます。
2026年3月には、ステーブルコイン発行企業のTetherが出資するラウンドで、約10億ユーロ(約12億ドル)の資金調達を進めており、評価額は約40億ユーロになると報じられました。同年6月にはシリーズCとして総額最大14億ドルの調達を発表し、評価額は約70億ドルに達したと報じられています。このラウンドには、Tetherに加え、Qualcomm、Amazon、NVIDIAという米テック大手、さらにBosch、Schaeffler、欧州投資銀行という欧州の産業界・公的機関までが顔をそろえています。ドイツのスタートアップとして過去最大の調達額とされています。
異色のたたき上げ創業者
NEURA Roboticsの創業者は、同社の本拠地であるメッツィンゲン出身のDavid Reger氏(デイビッド・レーガー)です。1988年、11人兄弟の2番目として生まれました。最終学歴は、ドイツの中等教育課程で最も基礎的なコース「Hauptschule」です。
学校を卒業後、Reger氏が最初に選んだキャリアは、ロボットでもソフトウェアでもない模型製作(Modellbauer)でした。2009年、彼は外の世界を見てみたいと思い、サンフランシスコに渡ります。普通ならテクノロジー企業で働きそうなものですが、彼が選んだのは地域のソーシャルワーカーの仕事でした。
ロボットとの出会いは、スイスの板金加工機メーカーMabiで、同社のロボティクス部門を立ち上げたことでした。その後、2019年3月に故郷メッツィンゲンでHan's Robot Germanyを設立。2020年11月、「NEURA Robotics」への社名変更とともに、最初のコボット(協働ロボット)「LARA」を発表しました。まさに異色の来歴を持つ、たたき上げの起業家です。
「センサーをロボット内部に埋め込む」という技術的コア
Reger氏が見いだしたロボットの差別化ポイントは、センサーをロボット本体に直接統合するという設計思想にあります。従来は、ロボットの周辺にセンサーを外付けするアプローチが主流でした。Reger氏は、この常識を覆したのです。センサーを本体に統合することで、既存のロボット製品より深い知覚と、高い精度・柔軟性を実現できるとしています。
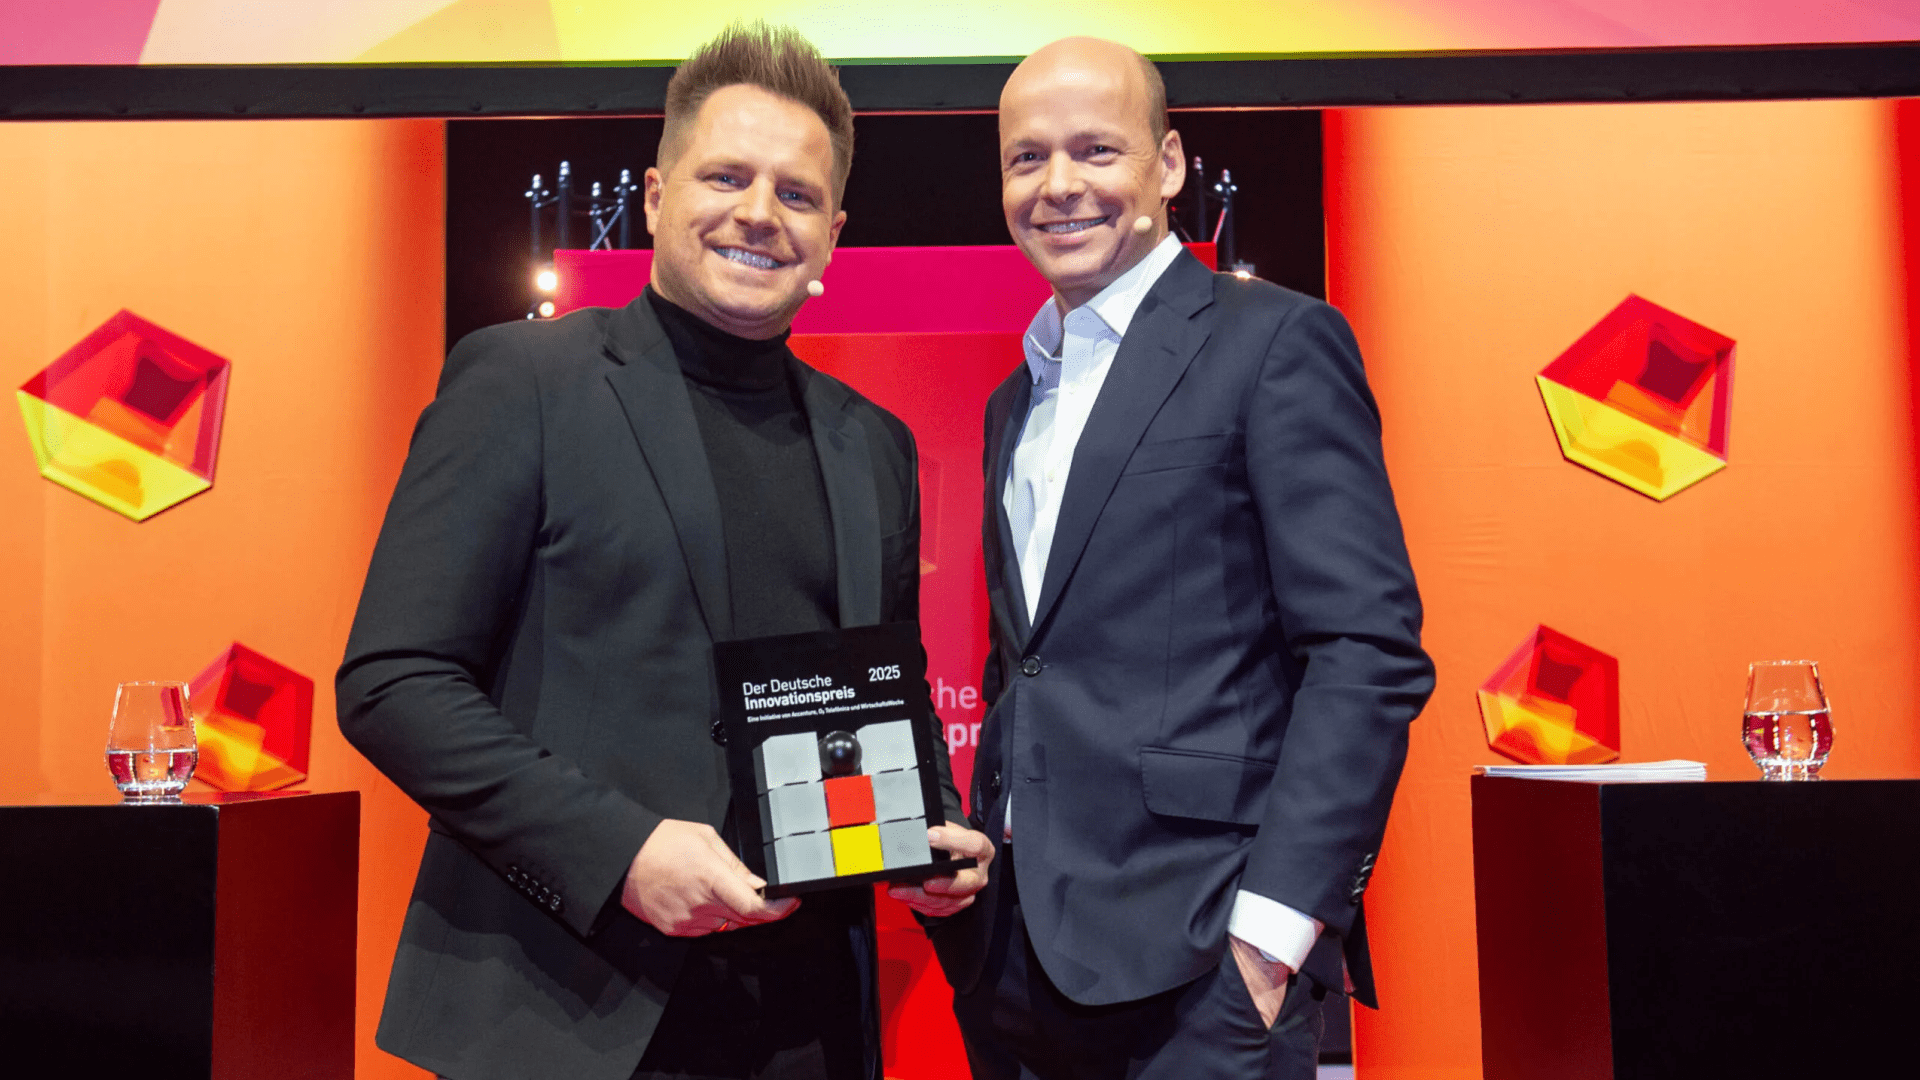
こうした功績が評価され、同氏はドイツ・イノベーション賞2025の特別賞「Innovator of the Year」を受賞しました。主催者であるWirtschaftsWoche誌は、彼を「シュバーベンの田舎から来たElon Musk」と評しています。NEURA Roboticsのサイトによると、現在のチームは1,500人を超えており、組織を拡大しています。
2030年までに500万台という野心的な目標
NEURA Roboticsは、2026年にヒューマノイドの生産能力を年間6,000台に、2027年には1万台超に引き上げる目標を掲げています。受注と導入予定の案件はすでに10億ドルを超えました。そして、2030年までに500万台のロボットを届けるという野心的な目標を、CEOのReger氏が公言しています。
その足がかりとなっているのが、シリーズCに戦略投資家として参加したドイツの製造大手2社、BoschとSchaefflerとの取り組みです。Boschとは、パートナーシップを締結し、工場内で実際の作業・動作・環境データを収集して、NEURA Roboticsのソフトウェア基盤「Neuraverse」に直接取り込む仕組みを構築します。Schaefflerとのパートナーシップでは、2035年までにグローバルの生産拠点で数千台のヒューマノイド導入を目指すと発表しています。
Unitree:ヒューマノイドで世界最大級の時価総額へ
フィジカルAIロボットのパイオニア
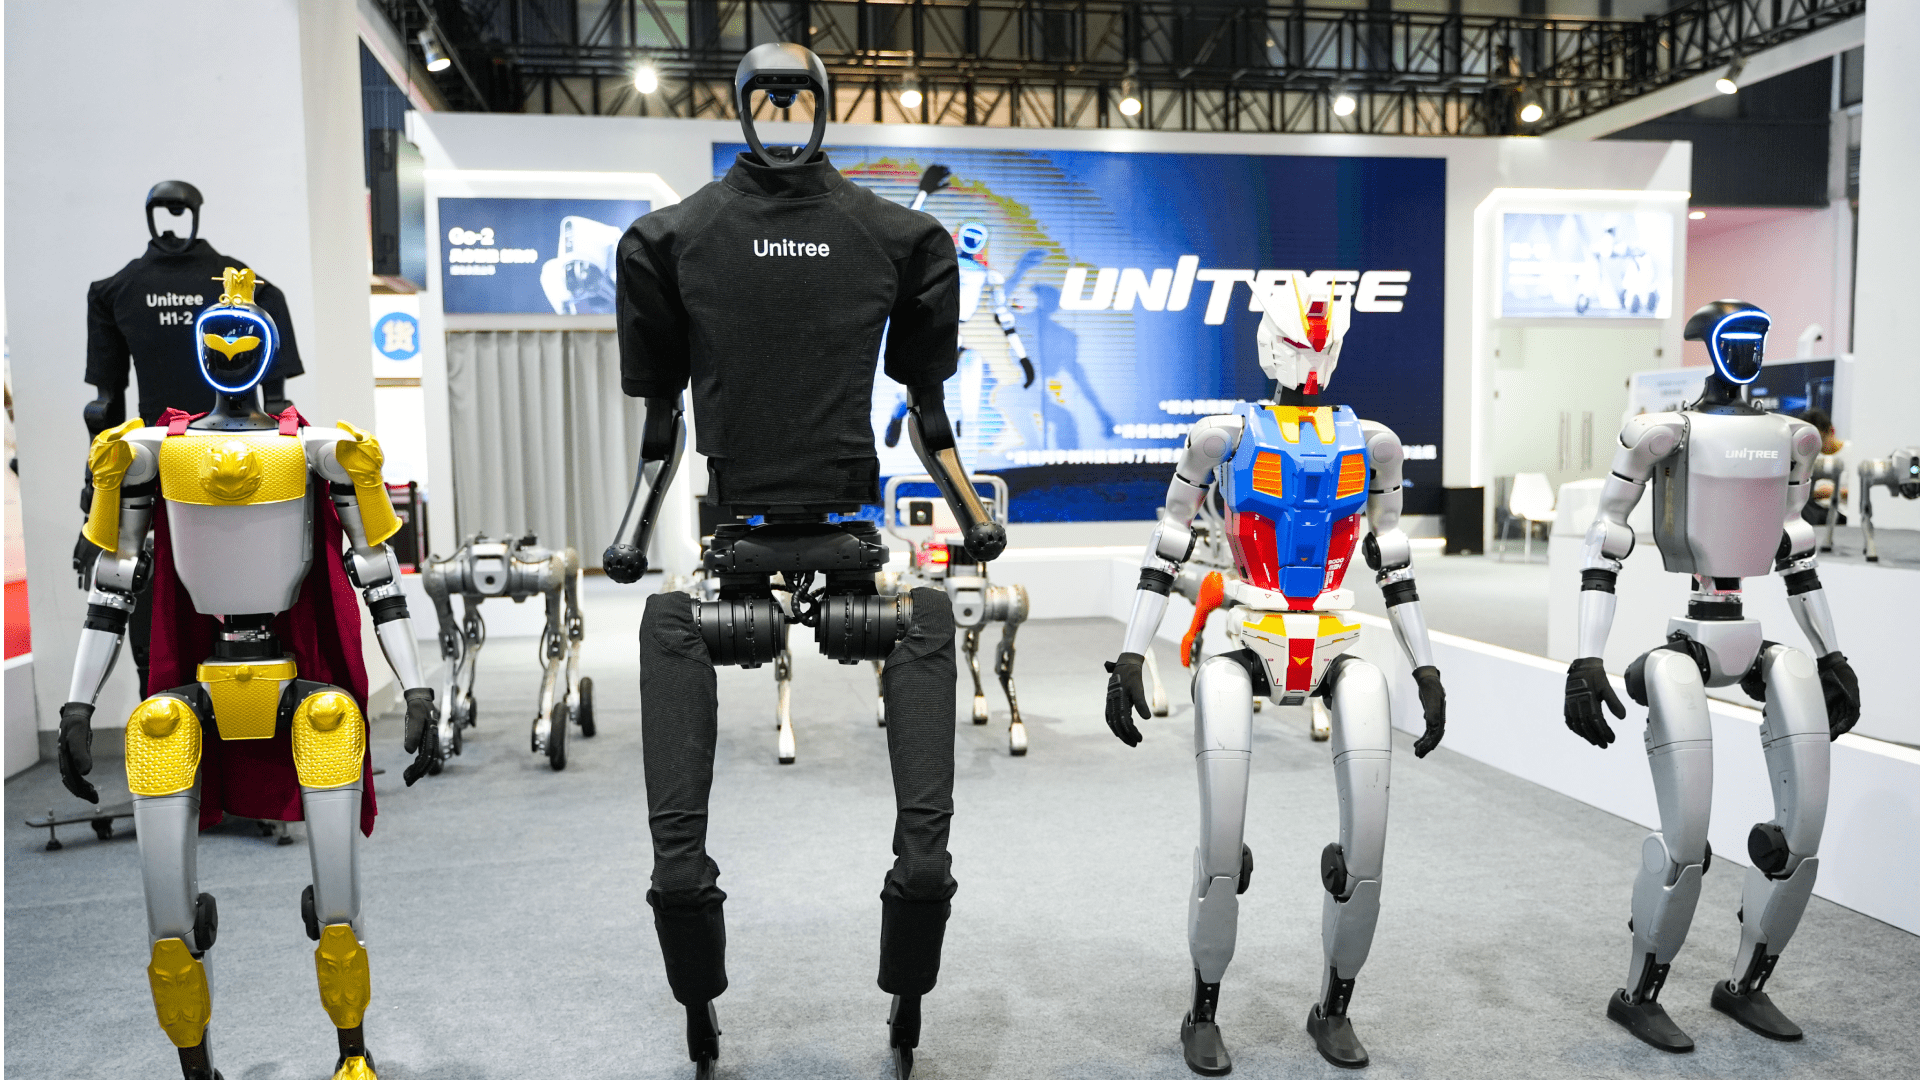
3社目は、中国・杭州で2016年に創業したUnitree(ユニツリー)です。「Go2」シリーズなどで知られるの四足歩行ロボットのパイオニアとして出発し、近年はヒューマノイドロボット「G1」や「H1」などを展開しています。
2016年の創業時は約30万ドルのエンジェル投資からスタート。2025年のシリーズCでは約17億ドルの評価額がつき、中国のフィンテック大手Ant GroupやHongShan Capital Group(旧Sequoia China)などから出資を受けています。
複数のラウンドを経て、2026年8月には、中国本土の取引所に上場する初のヒューマノイドロボットメーカーとして、上海証券取引所STARマーケットにIPOを果たしました。IPO価格ベースの評価額は90億4,000万ドル。上場初日には注目度の高さから、株価が一時、IPO価格を629%上回り、時価総額は約660億ドルに達しました。
Unitreeの売上高は2024年の3億9,277万元(約82億円)から、2025年には17億元(約354億円)に急増。同年には2億7,821万元(約58億円)の純利益を計上しています。フィジカルAIロボット企業の多くが赤字のなかで、数少ない黒字企業でもあります。
自作の四足歩行ロボットからはじまったUnitreeの創業ストーリー
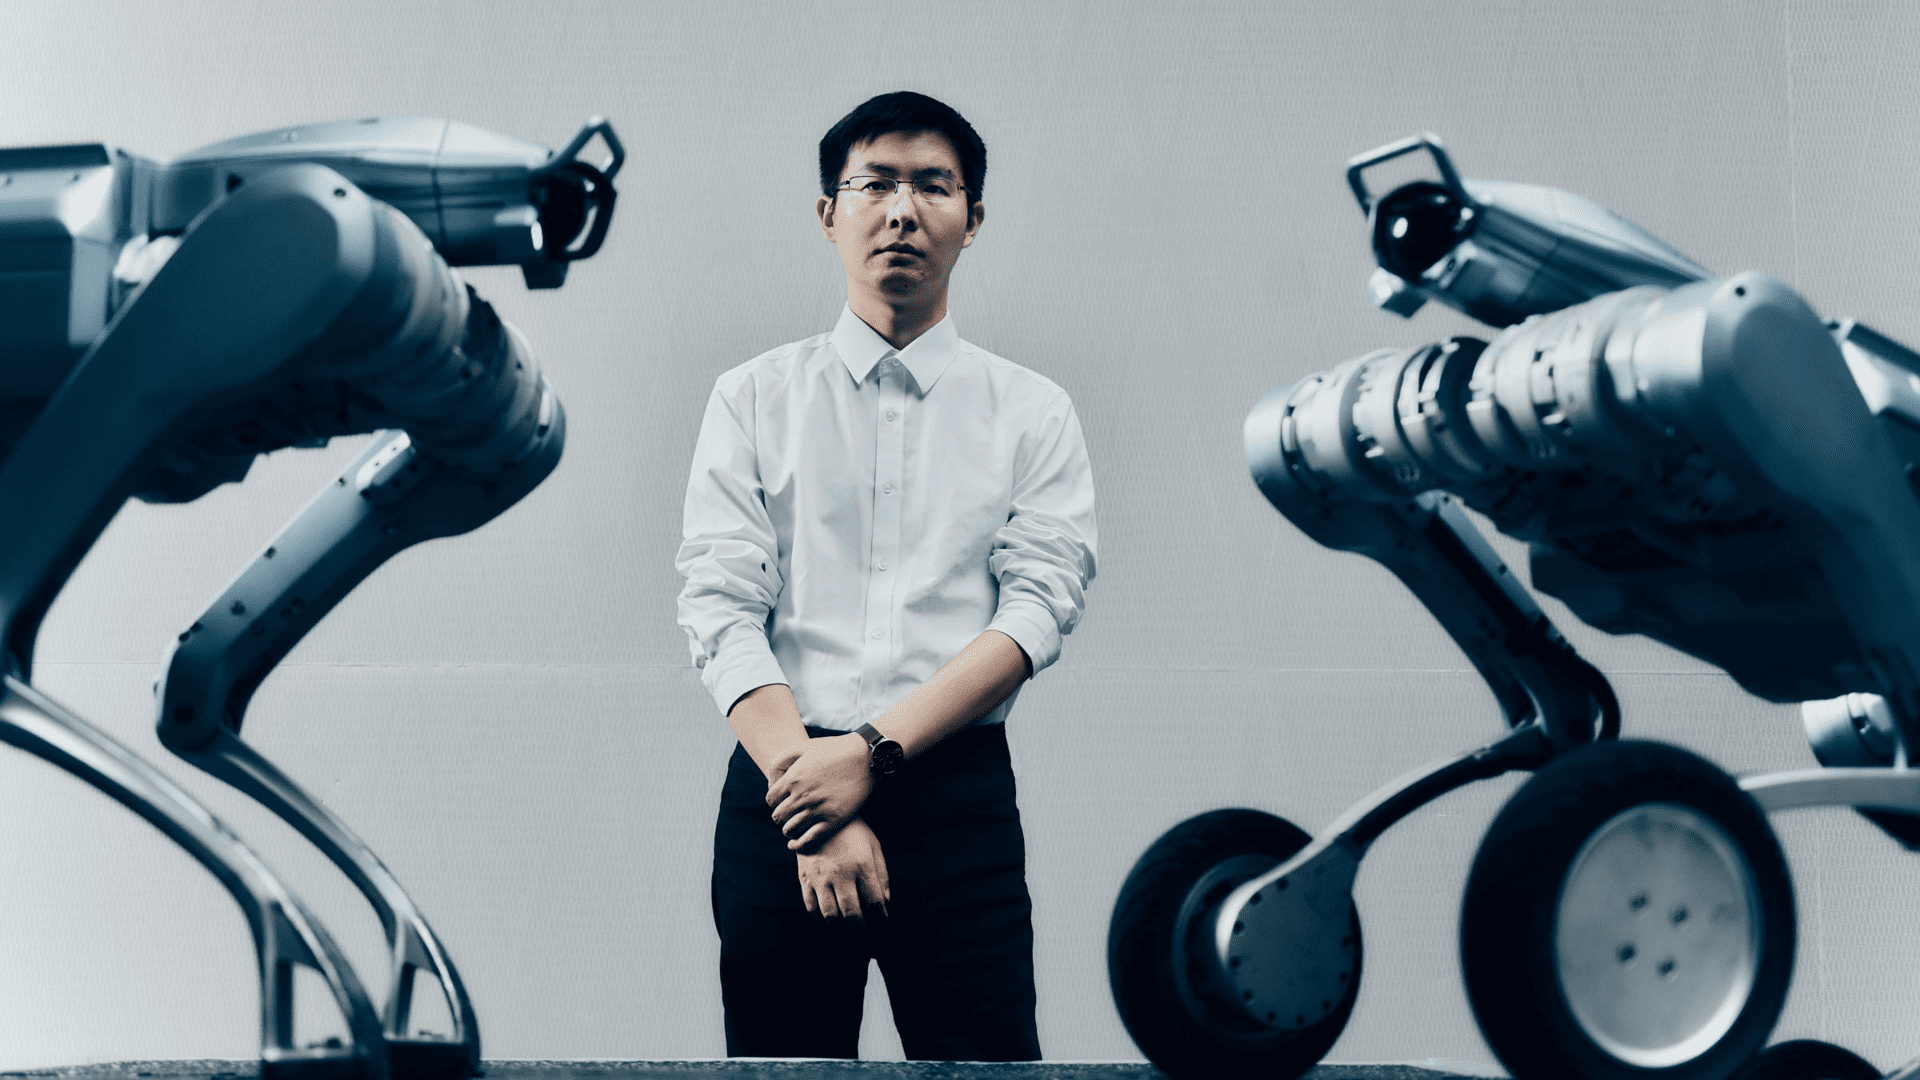
創業者の王興興氏(Wang Xingxing)は1990年、浙江省寧波市の生まれ。子どものころから学業の成績は振るわず、中学時代には英語教師から両親に「この子は少し鈍い」と言われたというエピソードを、本人が講演で語っています。
浙江理工大学を卒業後、上海大学大学院で機械工学を専攻し、2013年ごろから低コストの電動モーターで駆動する四足歩行ロボットの開発に没頭しました。2015年には修了を延期し、自作した四足歩行ロボット「XDog」でロボットコンテストに出場して、2位・賞金8万元を獲得。
大学院修了後は一時ドローン大手DJIに就職しましたが、XDogの動画がネットで話題になったことを機に数ヶ月で退社。2016年8月、26歳でUnitreeを杭州の50平方メートルのオフィスで創業し、2017年に最初の製品「Laikago」を発表しました。
四足歩行ロボットからヒューマノイドへ
Unitreeは四足歩行ロボット市場ですでに世界シェア約70%(2023年、販売台数ベース)を握り、低価格・高性能路線でBoston Dynamicsなど高価格帯の競合を大きく上回って、市場を席巻しています。
2023年8月には初のヒューマノイド「H1」を発表。2024年には、同社が世界記録とする秒速3.3mでの走行に加え、電動モーターだけで動く二足歩行ロボットとして初めてとなるバク宙を実演しました。同年5月には小型ヒューマノイド「G1」(身長127cm・体重35kg)を投入。研究機関などに向けて価格を大幅に引き下げたことで、ヒューマノイド普及の裾野を広げる存在となっています。
日本でのAIネイティブ工場スタートアップの市場機会
ここまで、グローバルのAIネイティブ工場に取り組むスタートアップを見てきました。最後に、日本のスタートアップの市場機会を考えてみたいと思います。
機械化されていない職人技術という「宝の山」
日本の製造業には、世界的に見ても希有な資産があります。それは、産業用ロボット、工作機械、センサーといったハードウェア面で高い技術力を持つことに加え、いまだ機械化・デジタル化されていない熟練工の暗黙知(職人技)が広く残っていることです。これは一見、「AI化が遅れている」というネガティブな状態に見えます。しかし裏を返せば、この暗黙知をAIが読める形に変換できれば、ほかの国々が模倣できない競争優位になる可能性もあります。日本のスタートアップであるARUMは、数百万件の切削条件データをAIに学習させることで、1部品あたりの製造原価の50%を占めるとされるNCプログラミング工程を自動化しようとしており、まさに暗黙知のAI化に取り組む好例でしょう。
日本のMujinは、ロボット制御ソフトウェアという「頭脳」のレイヤーから、ARUMは加工知識のAI化という「知識」のレイヤーから、それぞれ異なるアプローチで既存の自動化資産の再構築に挑んでいます。
米国のHadrianが「AIを起点に工場を作る」アプローチだとすれば、日本のMujinやARUMは「工場(既存の製造ノウハウ)を起点にAIを組み込む」アプローチを取っています。機械化されないまま職人技が残っているという、日本の強みであり、同時にこれまでの弱みでもあった構造を、逆手に取った進化の道筋だといえます。
中国のUnitreeやAgiBotは、大量生産・大量実証でデータ収集のサイクルを速く回すことを強みにしています。量でデータを集める中国勢に対し、日本が持っているのは熟練工の暗黙知という、量だけでは集められないデータです。
「工場からAIへ」だけでなく、AIから工場を再設計する
ただし、このアプローチだけにとどまらないことが重要だと考えます。工場起点でAI化する日本のアプローチはユニークで意義がありますが、それだけでは中長期的な競争力として十分とは言い切れないでしょう。
特にHadrianのような「AIを前提に工場そのものを再設計する」取り組みは、既存資産に引きずられない分、より大胆な生産性向上を実現できる可能性があります。BCGの分析でも、AIを活用した生産体制によって最大60%の生産性向上が見込まれています。既存設備への部分的なAI追加では、この規模のインパクトは出しにくいかもしれません。
日本の製造業・スタートアップにとっては、「既存の職人技・設備をAI化する」ことに加えて、一部の工程または全工程で「ゼロベースでAIネイティブな生産システムを再設計する」という選択肢も並行して検討できるかが問われると思います。この選択肢は、既存の大手企業にとっては非連続な意思決定を伴うため、ハードルが高いと考えられます。
カテゴリの強みを横展開して「Factory OS」へ
一方で、日本のスタートアップがいきなりHadrianのように、工場全体を1つのソフトウェアで動かす「Factory OS」を目指すには、2つの構造的なハードルを乗り越える必要があります。
まず、巨額の資金調達です。Hadrianの累計調達額は約20億ドル(約3,000億円)。日本のスタートアップ資金調達総額(2025年は7,613億円)の約4割に当たる額です。日本のアーリー投資の多くは数億円〜数十億円の規模感で、資金の桁が違います。ただし、MujinがシリーズDラウンドの初回クローズでデットを含む総額364億円の大型調達を発表したように、日本でも数百億円規模の資金調達を実現できる可能性が見えてきています。
次に、チーム組成の難易度です。HadrianやFigure AIの初期のチーム組成で見られたように、Factory OSとハードの両面を開発していくには、AIエンジニアリング、ロボティクス、製造エンジニアリング、工場運営のすべてを高いレベルでそろえることが求められると思います。これも不可能というわけではなく、むしろこうしたアベンジャーズチームを組成できれば、大きな競争優位を築けます。
日本のスタートアップはいかに戦うべきか。前述した6つのカテゴリを、改めて書き出します。
- フルスタック(Factory-wide):生産計画・工程設計・機械制御・データ連携を含む工場全体の再設計
- 加工(Processing):切削・成形・溶接・研磨などの加工
- 組み立て(Assembly):部品の把持・位置認識・組み付け
- 検査(Inspection):製品・設備の品質検査、異常検知
- 物流(Logistics):部品の搬送・保管・投入
- 点検保全(Maintenance):設備の点検・保全・復旧
多くの日本のスタートアップにとっては、6カテゴリのいずれか1つで圧倒的な強みを確立し、そこからほかの工程に展開しながらFactory OSを目指していくことも、有力なオプションになります。
日本には、世界最高水準の製造ノウハウ・職人技術と、世界トップクラスのファクトリーオートメーション企業群がそろっています。さらに、レガシーな産業プロトコルとAIエージェントをつなぐ「ラストマイル」という、大企業だけでは埋めきれないホワイトスペースもある。
ALL STAR SAAS FUNDとしては、Day OneからFactory OSを目指すような野心的なスタートアップだけでなく、1つの工程から圧倒的な現場データと顧客の信頼を積み上げ、そこから横展開を狙うAIネイティブ工場スタートアップも、積極的に応援していきたいと考えています。


